一、投资要点
反转确认:上海家化是国内历史最悠久的民族日化企业之一,2024年经历上市以来首次年度亏损后,在新管理层「卸包袱—聚焦—增长」三步走下进入困境反转通道:2025年营收63.17亿元(+11.2%)、归母净利润2.68亿元扭亏;2026年上半年营收37.91亿元(+9.0%)、归母净利润3.81亿元(+43.4%),其中二季度单季净利润同比增约224%。
质量提升:毛利率由2024年的57.6%升至2025年的62.6%、2026年上半年的66.3%,三连升是本轮反转最硬的证据——品牌结构升级与低毛利业务出清同时发生。
资产梳理:2026年8月公告以5.55亿元向LVMH系清仓丝芙兰上海/北京各19%股权,预计贡献税后一次性投资收益约4.74亿元;叠加2024年汤美星商誉减值6.1亿元的出清,历史包袱基本卸载。
估值与催化:现价对应PB约1.75倍,为可比美妆公司中最低(珀莱雅3.64/贝泰妮2.24);2026年三季度报告预约10月28日披露,重点验证扣非增速与丝芙兰处置收益并表。
评级:首次覆盖给予「买入」评级,目标区间21.0–22.3元(对应2027E扣非净利6.0亿元、PE 22–25倍,及PB修复至2.0–2.27倍),现价18.29元对应上行空间约15%–22%。
二、公司概况与治理
上海家化联合股份有限公司(600315.SH)前身可追溯至1898年香港广生行,2001年上市,是中国日化行业第一个上市公司。旗下拥有六神(花露水/个护)、佰草集(护肤)、玉泽(皮肤学级护肤)、美加净(手霜/基础护理)、双妹(高端复刻)等品牌,以及海外个护业务汤美星。控股股东上海家化(集团)有限公司持股51.31%(平安系背景),股权结构稳定。
治理层面需要正视历史:2013年以来公司五度更换掌舵人。现任董事长兼CEO林小海2024年6月上任,拥有宝洁21年(至大中华区营销总裁)、阿里巴巴集团副总裁、高鑫零售CEO的复合履历。其上任后提出「四个聚焦」与「亿元单品」策略,2026年给出收入两位数增长指引——2026年上半年+9.0%的营收增速初步兑现了方向。
三、财务分析:困境反转的三重证据
3.1 收入重回增长,利润弹性释放
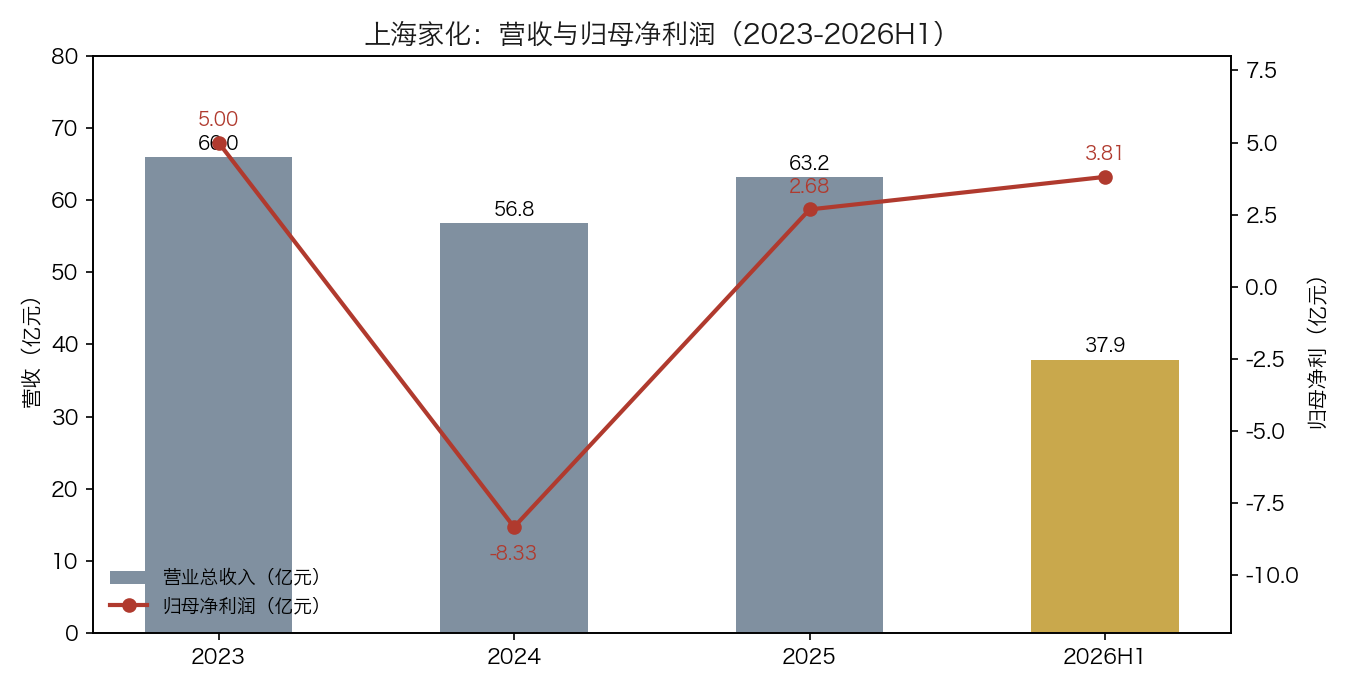
| 报告期 | 营业总收入(亿) | 同比 | 归母净利(亿) | 同比 | 毛利率 |
|---|---|---|---|---|---|
| 2023年 | 65.98 | -7.2% | 5.00 | +5.9% | 59.0% |
| 2024年 | 56.79 | -13.9% | -8.33 | -266.6% | 57.6% |
| 2025年 | 63.17 | +11.2% | 2.68 | 扭亏 | 62.6% |
| 2026Q1 | 17.95 | +5.4% | 2.22 | +2.3% | 65.8% |
| 2026H1 | 37.91 | +9.0% | 3.81 | +43.4% | 66.3% |
数据来源:公司定期报告(经东方财富业绩报表接口核对)。2026Q2单季营收19.96亿元(+12.9%)、归母净利1.59亿元(同比约+224%),二季度显著加速。
3.2 盈利质量:毛利率三连升与现金流改善
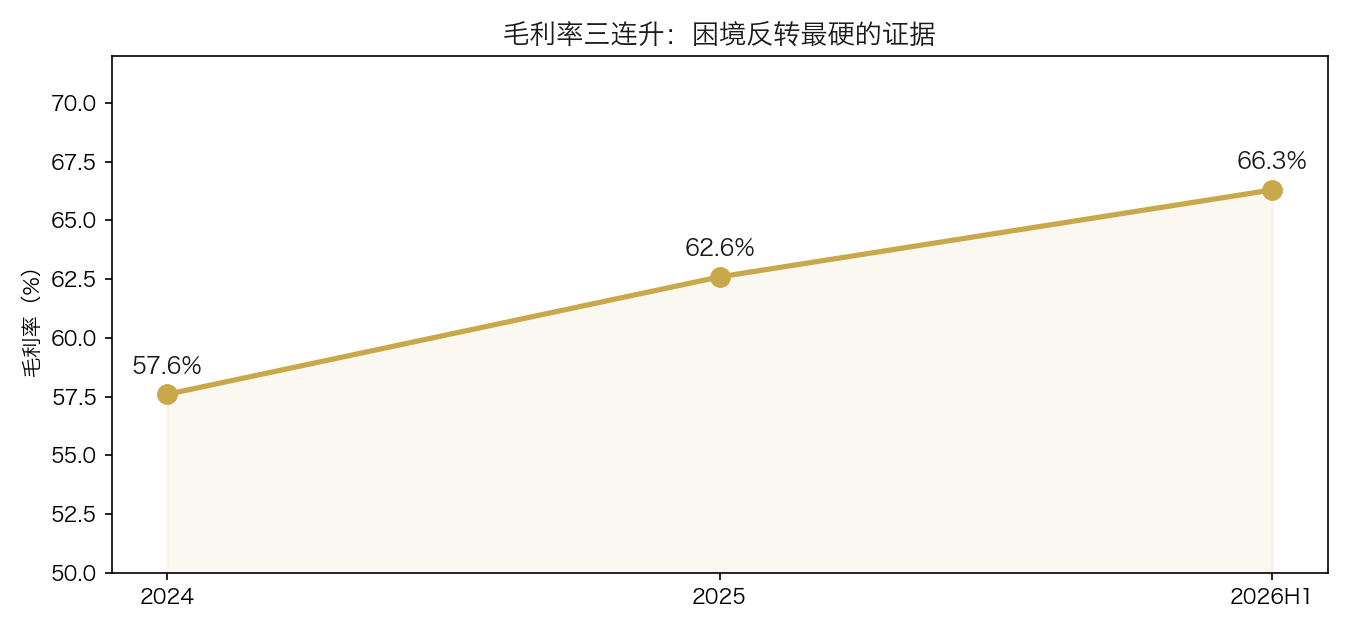
毛利率三连升(57.6%→62.6%→66.3%)由两个因素驱动:其一,高毛利的线上直营与皮肤学级护肤占比提升;其二,低毛利、高亏损的海外婴童业务与经销体系收缩。2025年经营性现金流同比增长193.3%、应收账款下降26.5%,收入增长的现金含量高。
3.3 2024年巨亏的拆解:一次性出清而非经营恶化
2024年归母净利润-8.33亿元,其中约6.1亿元来自汤美星(Tommee Tippee)海外婴童业务商誉减值——海外低出生率与竞争加剧导致长期承压,一次性出清后不再拖累报表。剔除减值因素,2024年主业亏损幅度有限;2025年即实现扭亏,验证「卸包袱」逻辑成立。
四、业务与品牌:线上渠道成为新引擎
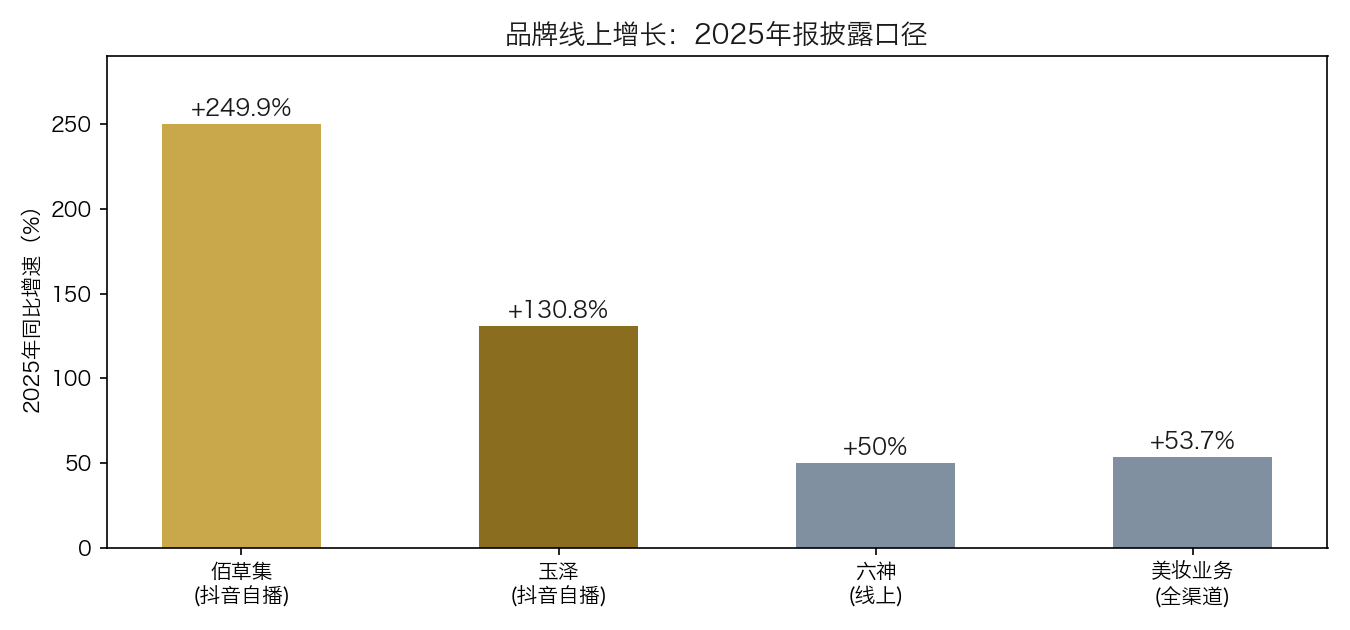
分品牌看,2025年六神线上收入同比增长超50%,佰草集超80%,玉泽超30%;抖音自播GMV佰草集+249.9%、玉泽+130.8%、六神+91.2%。2026年上半年核心品牌(六神、玉泽、佰草集)延续线上双位数增长,抖快渠道表现突出。线下渠道方面,公司主动收缩低效百货与经销商体系,资源向线上与新零售倾斜。
品牌矩阵的分层逻辑清晰:六神贡献稳定现金流(花露水品类国民级心智),玉泽承接皮肤学级护肤的高增长红利,佰草集承担品牌年轻化与高端化试错,美加净/双妹提供弹性。
五、资产梳理:丝芙兰清仓与聚焦主业
2026年8月20日(与中报同日)公告:拟以7000万欧元(约5.55亿元人民币)向Sephora Asia(LVMH全资孙公司)出售丝芙兰(上海)、丝芙兰(北京)各19%股权,交易完成后彻底退出经营二十余年的合资项目。两家标的公司已连续亏损三年,公司对其长期股权投资账面价值已减记至零。
交易预计增加税后投资收益约4.74亿元(超过2026年上半年归母净利润总额3.81亿元),属一次性收益,不改变持续盈利能力,但显著增厚净资产并为营销与研发投入提供弹药。该事项是否于三季度并表,以10月28日披露的三季报为准——这是近期最大的报表变量。
六、行业与竞争
2026年前三季度化妆品类零售总额同比增长6.1%,显著跑赢社会消费品零售总额大盘(+1.1%),行业景气回升。国货品牌在大众护肤与功效性护肤赛道持续抢占国际品牌份额,但价格战与渠道费用高企仍是全行业压力。
家化的差异化站位:六神在花露水/夏季个护品类具备国民级心智与定价权;玉泽对标薇诺娜所在的皮肤学级护肤赛道;佰草集以「新中式」概念切入高端化。与国际大牌相比,家化的渠道下沉能力与本土供应链成本占优;与新兴国货相比,家化的品牌历史与全品类布局是护城河,但组织效率与营销敏捷度是短板。
七、盈利预测与估值
7.1 盈利预测(AI生成研究示例口径)
| 项目 | 2025A | 2026E | 2027E |
|---|---|---|---|
| 营业总收入(亿元) | 63.17 | 76–78 | 84–88 |
| 归母净利润(亿元) | 2.68 | 8.5–9.5(含丝芙兰收益4.74) | 5.5–6.5 |
| 扣非归母净利润(亿元) | 约2.2 | 4.2–4.6 | 5.5–6.5 |
| 对应PE(现价) | 45.9倍 | 13–14倍 | 19–22倍 |
预测为基于公开信息的AI情景推演(estimate),非公司指引;2026E含丝芙兰处置收益约4.74亿元的一次性影响。
7.2 估值:PB为板,PE看改善斜率
| 估值锚 | 价格 | 含义 |
|---|---|---|
| PB 1.5倍 | 约15.8元 | 历史底部区(2026年6月低点15.86元在此位置) |
| 现价 PB 1.75倍 | 18.29元 | 可比公司中最低(珀莱雅3.64/贝泰妮2.24/丸美3.01) |
| PB 2.0倍 | 约21.0元 | 反转确认后的合理修复上沿 |
| 2027E扣非6.0亿×25倍PE | 约22.3元 | 成长兑现的估值锚(对应年内高点23.85元下方) |
综合两种锚:目标区间21.0–22.3元,中枢21.6元,较现价18.29元有约15%–22%上行空间。需要强调:当前扣非口径PE约29倍并不便宜,进一步上行依赖2027年扣非增速的持续验证——「便宜的是资产,不便宜的是盈利」。
八、风险提示
其一,四季度费用集中导致的季节性亏损规律(2025Q4单季亏损1.37亿元)可能重现;其二,美妆行业价格战与渠道费用侵蚀毛利;其三,丝芙兰交易交割进度与收益确认时点存在不确定性;其四,公司近年治理层更迭频繁,战略连续性需持续观察;其五,新品与新渠道投放不及预期的风险。
本报告为AI生成研究示例,所有数据来自公司公告与公开渠道(可能存在滞后或口径差异),不构成任何证券投资建议。市场有风险,投资需谨慎。