一、投资要点
本报告基于个人AI投研工作台完成的全流程研究:数据采集全部溯源至公开披露(2025年年报、2026年中报为主要基准),结合DCF绝对估值与可比公司相对估值交叉验证,形成以下核心结论。
结论一,业绩下滑是主动选择而非被动塌陷。2025年营收与归母净利润双双下滑(-1.2%/-4.5%)为公司上市以来首次,但下滑主因是行业深度调整、主动控量稳价、系列酒结构调整与直销改革阵痛的叠加,而非品牌力或需求份额丢失。
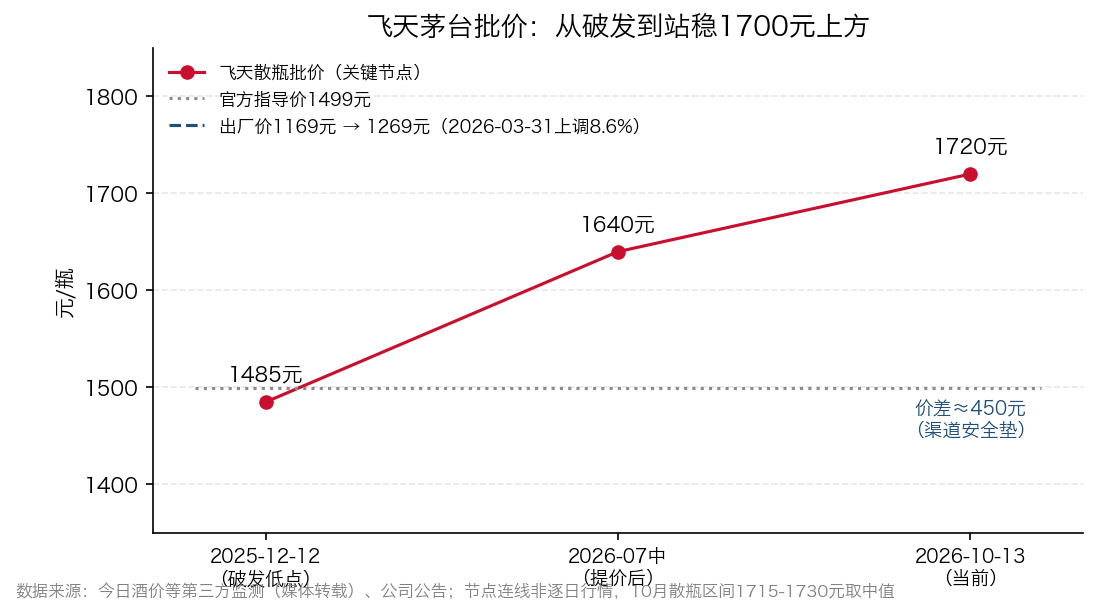
结论二,拐点信号已现。飞天批价从2025年12月破发低点(散瓶1485元,首次跌破1499元指导价)回升至2026年10月的1700元上方;公司于2026年3月逆势提价(出厂价1169→1269元,+8.6%)后批价不跌反涨,是定价权完好的最直接证据;2026H1营收+1.3%转正。
结论三,估值目标区间1,550-1,800元,中枢1,700元。预计2026E-2030E归母净利润856→1,081亿元(CAGR约4.7%),2026E EPS 68.4元;DCF(WACC 7.16%、g 2.5%)每股价值约1,777元,可比估值(2026E PE 22-26倍)区间1,504-1,778元,两法在同一位置收敛。
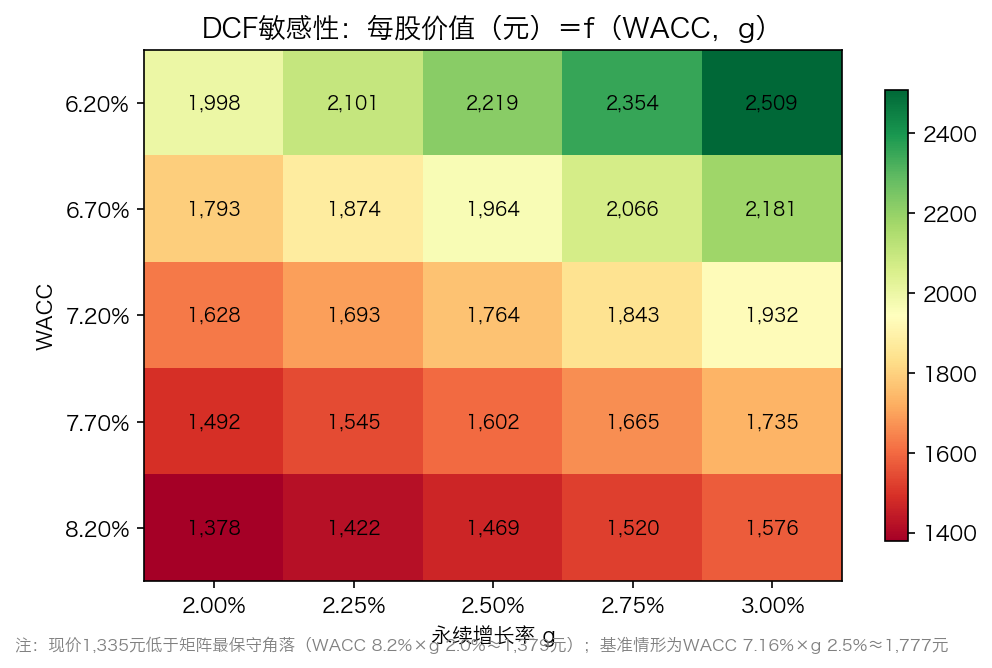
结论四,安全边际充足。现价1,335元(2026-10-22)对应PE-TTM约19.6倍,处于近十年约2%分位;敏感性矩阵最保守角落(WACC 8.2%×g 2.0%)的每股价值仍有约1,379元,高于现价,意味着市场已计入接近永久性衰退的预期;2025年分红率79%(650亿元)提供约3.9%股息率安全垫。
评级与风险:首次覆盖给予买入评级(AI生成研究示例),主要风险:需求超预期萎缩、批价再度破发、消费税改革落地、代际消费替代。建议关注三个再评估触发点:批价站稳1,700元、2026三季报确认利润拐点、消费税政策落地后的错杀机会。
二、公司概况与基本面分析
2.1 公司概况与商业模式
贵州茅台酒股份有限公司(600519.SH)主营茅台酒及系列酒的生产与销售,主导产品贵州茅台酒是大曲酱香型白酒的鼻祖,集国家地理标志产品、有机食品与国家非物质文化遗产于一体,营销网络覆盖国内及五大洲66个国家和地区。其商业模式可以一句话概括:以不可复制的产区与工艺生产稀缺高端白酒,以品牌定价权获取超额利润。截至2026年10月,公司总市值约1.67万亿元,为A股消费板块第一大市值公司。
2.2 成长性:八年双位数增长后的首次回落
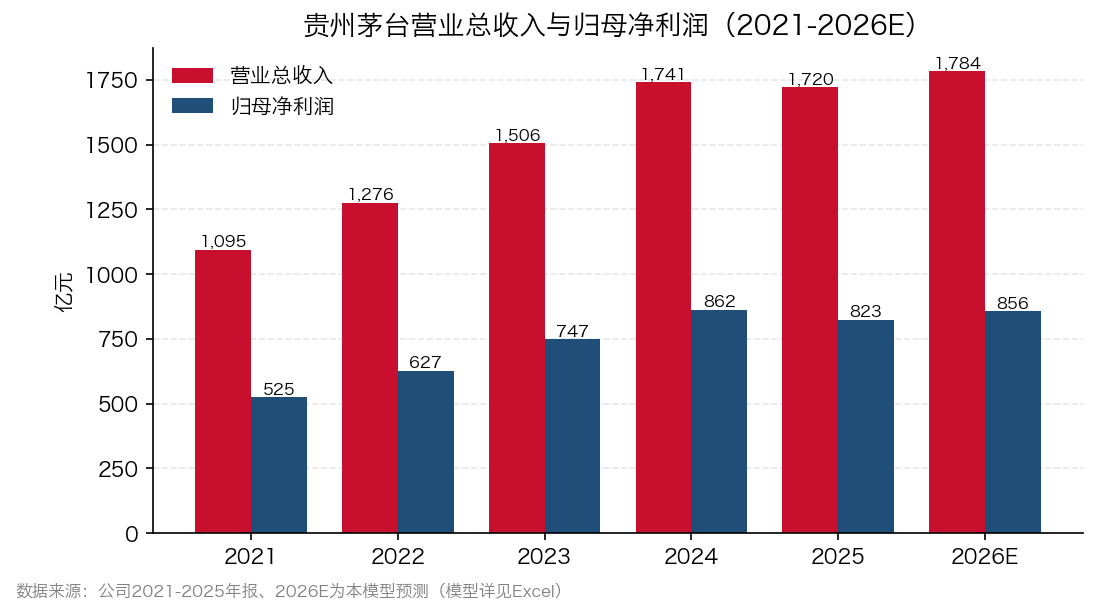
2017-2024年公司归母净利润连续八年保持双位数增长,2025年营业总收入1,720.5亿元(-1.2%)、归母净利润823.2亿元(-4.5%),为上市以来首次双下滑。从节奏看,2025年前三季度仍增长约6%,第四季单季净利润176.9亿元、同比下降约30%,是全年转负的主因——公司在行业深度调整期主动控货稳价、为渠道减负,把压力留在自己报表内。2026年上半年营收922.8亿元(+1.3%)、归母净利润445.2亿元(-2.0%),收入端已企稳,其中Q1收入+6.3%、经营现金流大增205%。
表1 贵州茅台历史财务摘要(2021-2025年报及2026中报)
| 指标 | 2021A | 2022A | 2023A | 2024A | 2025A | 2026H1 |
|---|---|---|---|---|---|---|
| 营业总收入(亿元) | 1,094.6 | 1,275.5 | 1,505.6 | 1,741.4 | 1,720.5 | 922.8 |
| 同比增速 | +11.7% | +16.5% | +18.0% | +15.7% | -1.2% | +1.3% |
| 归母净利润(亿元) | 524.6 | 627.2 | 747.3 | 862.3 | 823.2 | 445.2 |
| 同比增速 | +12.3% | +19.6% | +19.2% | +15.4% | -4.5% | -2.0% |
| EPS(元) | — | — | 59.49 | 68.64 | 65.66 | — |
| 加权ROE | — | — | 34.2% | 36.0% | 32.5% | — |
| 经营现金流(亿元) | — | — | 665.9 | 924.6 | 615.2 | — |
数据来源:公司历年年度报告、2026年半年度报告;营业总收入=营业收入+利息收入等。
2.3 盈利能力与现金流质量
2025年酒类整体毛利率91.2%,其中茅台酒93.5%、直销渠道94.6%,仍是白酒行业的天花板级利;归母净利率约47.8%,即每销售100元酒实现约48元净利润。加权ROE 32.5%,虽较高点回落仍处A股顶端。费用端呈现”一增一减”:销售费用72.5亿元(+28.6%)投向”全面向C”战略,管理费用83.2亿元(-10.7%)控制良好。经营现金流615.2亿元(-33.5%)的下降主要系财务公司吸收存款及同业存款结构变化所致(年报原文说明),并非主业经营恶化。
2.4 业务结构:产品、渠道与区域的三重结构变化
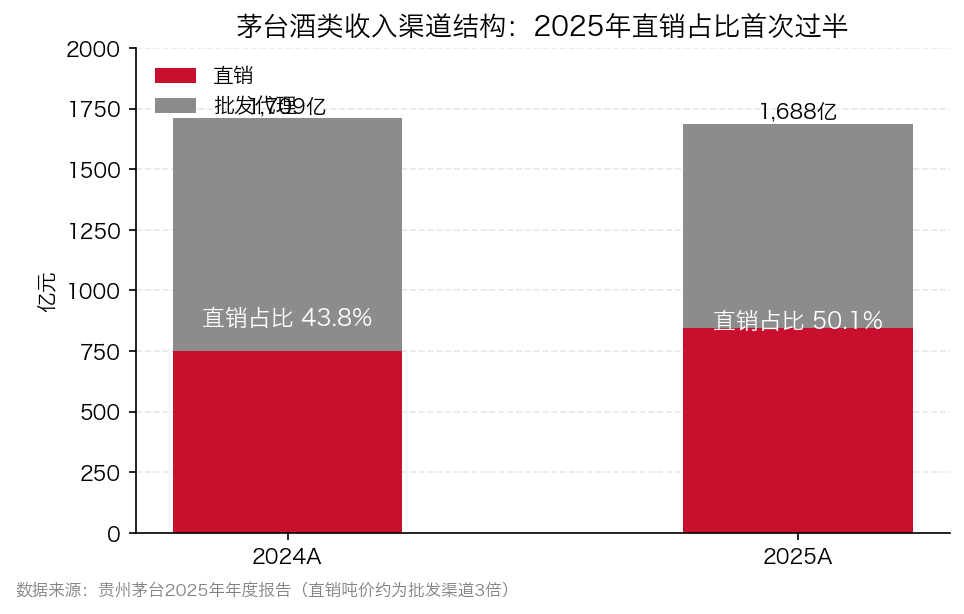
2025年茅台酒收入1,465.0亿元(+0.4%,占比86.8%)稳如磐石;系列酒222.7亿元(-9.8%)主动砍低端重塑产品结构。更具结构意义的是渠道变革:直销收入845.4亿元(+13.0%)、批发代理842.3亿元(-12.1%),直销占比首次过半(50.1%);直销吨价约397.8万元/吨,约为批发渠道(131.9万元/吨)的三倍,每替代一吨批发为直销即实现结构性增收增利。i茅台收入130.3亿元(-34.9%)系主动收缩平价放量、挤出黄牛套利,转向市场化定价产品矩阵。海外收入48.5亿元(-6.5%)基数低,国际化为长期看点。
表2 2025年业务结构拆分(年报口径)
| 维度 | 收入(亿元) | 同比 | 毛利率 | 备注 |
|---|---|---|---|---|
| 茅台酒 | 1,465.0 | +0.4% | 93.5% | 占酒类收入86.8% |
| 系列酒 | 222.7 | -9.8% | 76.1% | 产品结构主动调整 |
| 直销(自营+i茅台) | 845.4 | +13.0% | 94.6% | 占比首次过半;销量+16.6% |
| 批发代理 | 842.3 | -12.1% | 87.9% | 主动控量稳价 |
| 国内 | 1,639.2 | -0.9% | 91.2% | 占比97.1% |
| 国外 | 48.5 | -6.5% | 91.7% | 占比2.9% |
数据来源:贵州茅台2025年年度报告第十、十八页;销量:酒类合计8.51万吨(+2.1%),库存量34.0万吨(+9.7%)。
三、行业分析:缩量时代的存量博弈
3.1 行业空间与本轮调整的性质
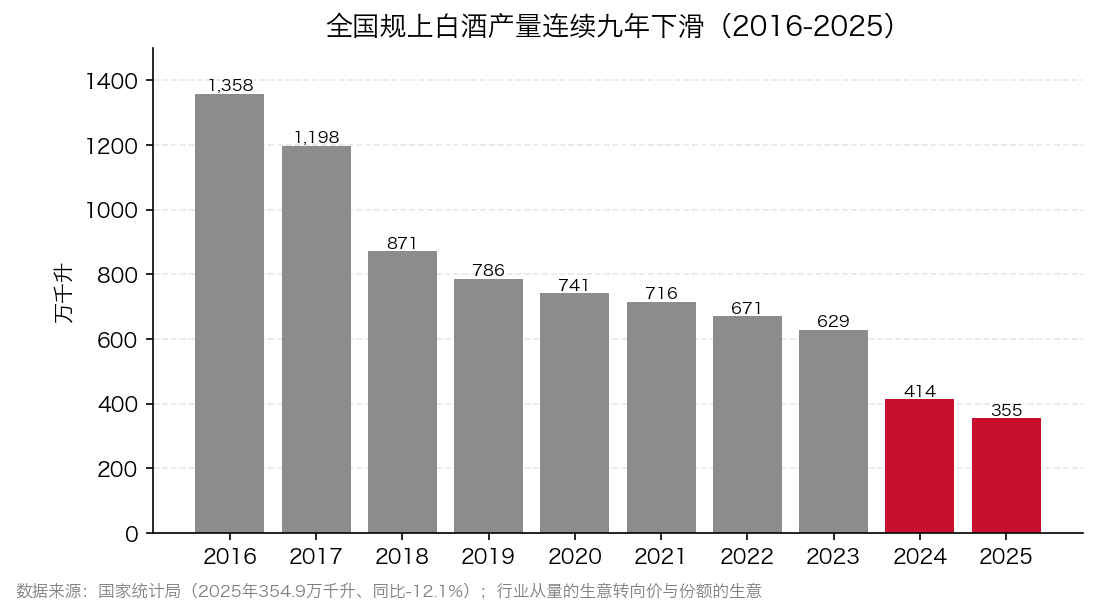
2025年全国规上白酒企业产量354.9万千升、同比-12.1%,连续第九年下滑;相较产量峰值(2016年约1,358万千升)缩水约三宋四。白酒已从”量的生意”彻底转向”价与份额的生意”。本轮调整(2024Q4至今)的剧烈程度可以用三个数据概括:20家上市酒企2025年前三季度营收-5.9%、净利-6.9%,被称为十年来最惨三季报;行业平均存货周转天数约900天(+10%);飞天批价2025年12月首次跌破官方指导价。但价格信号在2026年发生了关键变化:茅台于3月底逆势提价8.6%后,批价不跌反涨、7月站稳1,700元,行业最恐慌阶段大概率已过。
3.2 竞争格局:马太效应加速分化
行业下行期是护城河的压力测试:2025年报及2026中报口径,茅台收入-1.2%基本稳住,山西汾酒2025年仍增长但2026H1转跌(收入-12.2%、净利-24.3%),洋河2026H1收入-28.8%,泸州老窖2026H1净利-36.4%,五粮液因会计口径调整表观降幅最大。茅台在20家上市酒企中的利润占比约五成——一半的行业利润归茅台。公司年报对行业的定调是:“马太效应愈发凸显,资源将进一步向优势企业、优势品牌、优势产品集中”。对茅台而言,调整期实为份额收割期:千元带竞品(普五、国窖1573)批价倒挂、利润腰斩,而茅台借提价与直销改革扩大价差优势。
3.3 需求侧长期变量与政策环境
政策面,2026年中央经济工作会议定调”坚持内需主导、深入实施提振消费专项行动”,“十五五”规划提出2035年人均GDP达到中等发达国家水平,商务消费场景修复的宏观基础存在;消费税征收环节后移的改革讨论长期存在但尚未落地,是需跟踪的政策风险点。长期看,主力消费人群总量见顶回落与年轻人白酒饮用率下降是行业缩量的根本原因,但高端白酒的社交货币属性(宴请、礼品、收藏)短期无法替代,且高端酒兼具消费品与类资产属性,批价是行业景气度最灵敏的先行指标。
四、核心竞争力分析
4.1 品牌与定价权:最硬的护城河
茅台的定价权有三重实证。其一,在业绩下滑的2025年,品牌价值仍增长16.5%至583.8亿美元,连年稳居Brand Finance中国品牌价值500强烈酒板块首位,品牌强度AAA+。其二,在行业深度调整期逆势提价8.6%且渠道接受、批价不跌反涨——同期普五、国窖1573被迫随行就市,能在下行周期提价成功是定价权存在的最直接证据。其三,当前批价约1,700元对出厂价1,269元仍有约34%渠道利差安全垫,即便批价再跌两成,经销商仍有利润,出厂价安全垫极厚。飞天亦是全球唯一单品营收过千亿的烈酒产品。
4.2 稀缺产能与工艺壁垒:物理护城河
茅台镇核心产区的地形、气候、赤水河水源与微生物菌落群无法复制,离开产区雷不出茅台。工艺周期壁垒同样关键:一年生产周期、五年方可出厂,竞争者即便复制工艺也需等待五年以上且受产区约束。2025年茅台酒基酒设计产能46,395吨,仅占全国白酒产量约1.3%,稀缺供给本身就是定价权的基础。在建三大项目(茅台酒”十四五”技改155亿、三万吨系列酒技改102亿、习水同民坝41亿)保障未来产能成长。尤其值得关注的是库存:库存量34.0万吨(+9.7%)按成本计价,而酱香基酒随年限增值,构成远超账面价值的隐蔽资产;五年生产周期决定了未来可售量由五年前基酒产量锁定,2021-2025年基酒产量逐年增长,意味着未来五年可售量有确定性增长空间——量的逻辑不靠需求假设、靠工艺周期锁定。
4.3 渠道控制力与财务质量:正在增强的护城河
直销占比突破50%、i茅台数字化直连C端、“批发+线下零售+线上零售+餐饮+私域”五大渠道布局,使公司对渠道的控制力持续增强,渠道利润内化直接抬升整体盈利能力。财务质量是护城河的报表表达:毛利率91%+、净利率约48%、无有息负债、经营现金流常年不低于净利润量级。股东回报已成A股标杆:2024-2026年分红规划承诺分红率不低于75%,2025年实际派发650.3亿元、分红率79%创历史新高;首次60亿元回购注销已完成并启动第二轮。需要提示的治理风险在于:国资控股背景下提价与放量决策需平衡多重目标,市场化程度弱于民企。
五、盈利预测
5.1 关键假设
收入端按茅台酒/系列酒/其他三条线独立建模。2026E茅台酒+4.0%:上半年实际持平(777亿元),下半年提价满效应叠加2025H2控货低基数(隐含下半年收入+9%左右);2027-2030年增速逐年递减(6.2%/5.5%/4.5%/3.5%),反映提价满年效应、直销结构改善与行业拥有169%)逐步收敛至稳态。海下两次上调(含2026年7月i茅台零售价上调)未计入基准情形,构成上行期权。利润端,归母净利率由2025年47.8%逐年升至2030年49.8%:出厂价提价几乎全额落入利润,直销吨价上行的结构性增利大于”全面向C”的费用投入(2026E销售费用假设+12%)。
5.2 预测结果
表3 盈利预测汇总(2025A-2030E)
| 项目(亿元) | 2025A | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|---|
| 营业总收入 | 1,720.5 | 1,783.8 | 1,892.9 | 1,999.8 | 2,092.6 | 2,169.7 |
| 同比 | -1.2% | +3.7% | +6.1% | +5.7% | +4.6% | +3.7% |
| 茅台酒收入 | 1,465.0 | 1,523.6 | 1,618.1 | 1,707.1 | 1,783.9 | 1,846.3 |
| 系列酒收入 | 222.7 | 227.2 | 240.8 | 257.7 | 272.6 | 286.3 |
| 归母净利润 | 823.2 | 856.2 | 931.3 | 989.9 | 1,040.0 | 1,080.5 |
| 同比 | -4.5% | +4.0% | +8.8% | +6.3% | +5.1% | +3.9% |
| 归母净利率 | 47.8% | 48.0% | 49.2% | 49.5% | 49.7% | 49.8% |
| EPS(元,12.523亿股) | 65.66 | 68.4 | 74.4 | 79.0 | 83.1 | 86.3 |
预测为情景假设推演,完整参数及公式驱动的可交互模型见随附Excel估值模型(修改蓝色假设单元格即自动重算)。
2026E归母净利润856亿元已接近2024年历史高点(862亿元),即提价效应可以在一年内修复行业下行造成的利润回落;上半年-2.0%的表观与全年+4.0%的预测意味着下半年隐含同比+11%左右,其支撑就是3月提价自二季度起的满季效落地。
六、估值分析
6.1 DCF绝对估值
采用FCFF二阶段模型:显性期2026E-2030E,FCFF=NOPAT+折旧摊销-资本开支-营运资金变动(资本开支60→40亿元递减,对应三大技改项目建设高峰后回落)。折现率:无风险利率1.64%(2026-10-23十年期国债)+β0.85×股权风险溢价6.5%,得WACC≈Ke≈7.16%(茅台无有息负债,近似全股权资本结构);永续增长率g=2.5%,不高于长期名义GDP。结果:显性期FCFF现值约3,959亿元,终值现值约17,019亿元,企业价值约20,978亿元,加超额净现金约1,300亿元(保守估计,剔除财务公司对应吸收存款)、减少数股东权益约30亿元,股权价值约22,248亿元,对应每股价值约1,777元,对应2026E PE约26.0倍——恰好锚定近十年PE的P30分位(26.1倍),估值与历史中枢下沿交叉验证。
6.2 相对估值
表4 可比公司估值对比(2026年10月中旬)
| 公司 | PE-TTM | 股息率 | 备注 |
|---|---|---|---|
| 贵州茅台 | 约19.6倍 | 约3.9% | 处近十年约2%分位;2026H1净利-2.0% |
| 五粮液 | 约15倍 | 约7.3% | 2025年报表口径调整放大降幅;2026H1低基数高增 |
| 泸州老窖 | 约14倍 | 约8.2% | 2026H1净利-36.4%,高端酒中受损最重 |
| 山西汾酒 | 约14倍 | 约5.5% | 2026H1净利-24.3% |
数据来源:东方财富、同花顺等行情及媒体报道(2026-10中旬),为采集时点近似值,随市场波动。
直接对比PE均值会产生误导:同业14-15倍是盈利受损年份的被动倍数,而茅台盈利仅微降后企稳。本报告按质量调整:茅台ROE(32.5%)、盈利确定性、分红率(79%)全面领先,给予2026E PE 22-26倍(相对自身历史P30-P50分位,相对同业溢价60%+),得到可比法每股价值区间1,504-1,778元,与DCF结果(1,777元)在上沿几乎重合。
6.3 敏感性分析与综合结论
💻 想自己调参数? 本报告的 DCF 模型已做成交互式工具:DCF 估值计算器,载入同一组假设,可自由调整增速、净利率、WACC 与永续增长率,实时重算每股价值与敏感性矩阵。
WACC 6.2%-8.2%×g 2.0%-3.0%的敏感性矩阵显示每股价值区间约1,379-2,520元。尤其重要的是:最保守角落(WACC 8.2%×g 2.0%,即折现率提高至基准的近一倍且永续零增长)的每股价值仍有约1,379元,高于现价1,335元——这意味着当前市场价格已经计入比本报告最保守情形更悲观的预期。
表5 估值结论汇总
| 方法 | 每股价值 | 对应2026E PE |
|---|---|---|
| DCF(WACC 7.16%,g 2.5%) | 约1,777元 | 约26.0倍 |
| 可比估值(PE 22-26倍) | 1,504-1,778元 | 22-26倍 |
| 综合目标区间 | 1,550-1,800元(中枢1,700元) | 约24.9倍 |
| 现价(2026-10-22) | 1,335元 | 约19.5倍 |
| 隐含空间 | +16%~+35%(中枢+27%) | — |
七、投资逻辑与风险提示
7.1 核心投资逻辑
在行业深度调整的底部区域,以近十年最低估值买入”盈利确定性+提价权+79%分红率”三重属性兼备的白酒绝对龙头,同时赚取”业绩修复×估值回归×股息垫底”三段收益:业绩端,2026E净利+4.0%重回千亿茅台酒利润轨道;估值端,19.6倍PE处历史低位,向目标区间修复空间明确;股息端,按75%分红承诺2026E股息率约3.8%,在无风险利率1.64%的环境下具备稀缺性。
7.2 风险提示
表6 主要风险清单(按杀伤力排序)
| 风险 | 情景描述 | 观察/应对指标 |
|---|---|---|
| 需求持续萎缩超预期 | 禁酒令升级/宏观长期低迷,批价再度破发 | 飞天批价(周频)、茅台酒收入增速 |
| 提价失败反噬 | 批价跌破新出厂价1,269元,渠道利润倒挂 | 批价-出厂价价差(当前约430元) |
| 消费税改革 | 征收环节后移落地,压缩出厂-零售价差 | 立法/财税部门政策进程 |
| 治理与国资行为 | 提价/放量决策非市场化、集团运作摊薄 | 关联交易公告 |
| 代际消费替代 | 年轻人白酒消费率趋势性下降,行业缩量长期化 | 行业产量(年频)、高频消费数据 |
| 库存双刃剑 | 社会库存若集中抛售冲击价格 | 渠道库存调研、批价波动率 |
7.3 反方观点检验
针对三个最常见的反方观点逐一检验。其一,“白酒是夕阳行业,产量九连降”:认同量的长期趋势,但茅台赚的是价与份额的钱——产量占比约1.3%而利润占比约五成,量缩价升的结构红利恰恰流向茅台。其二,“人口结构注定衰落”:长期真实约束,但兑现周期以十年计,且本报告永续增速仅设2.5%、显性期增速递减,已体现克制。其三,“同业14倍才便宜”:同业倍数建立在受损盈利之上,口径不可比;拉长看茅台自身历史P30为26倍,当前19.6倍处于历史区间下沿之下。
八、附录:AI投研工作台说明与数据来源
8.1 本报告的生产方式:个人AI投研工作台
本报告及随附Excel估值模型由个人AI投研工作台产出。工作台采用”数据层-分析层-模型层-交付层”四层架构:数据层全部带溯源记录(凡数必源,每个数字可追溯到公告或行情页);分析层沉淀四份底稿(基本面/行业/竞争力/投资逻辑);模型层以JSON单一数据源驱动脚本生成全公式Excel,并配备独立校验脚本(公式重算与Python计算偏差<0.01方可通过);交付层自动生成图表与本报告。该流程可复现:更新数据后重跑两个脚本即可刷新全部交付物,也可平移至其他标的重复使用。
8.2 主要数据来源
公司数据:贵州茅台2025年年度报告(官方PDF,2026-04-17)、2026年一季报及半年报;历史数据经证券时报、新浪财经等多源交叉验证。行业数据:国家统计局(2025年规上白酒产量)、中国酒业协会×毕马威《2025中国白酒市场中期研究报告》。市场数据:东方财富/同花顺行情(2026年10月中旬)、财政部中债国债收益率曲线(2026-10-23)。批价数据:今日酒价等第三方监测(媒体公开报道)。完整溯源信息见工作台data/目录各数据文件的sources字段。
九、免责声明
本报告为「研报侠」AI技能生成的付费研究报告示例(支付宝AI付PAYATHON 2026参赛作品),由个人AI投研工作台基于公开信息生成。报告所用数据均来自公开渠道,可能存在滞后或口径差异;盈利预测与估值结论均为基于假设的情景推演,不构成任何证券投资建议。市场有风险,投资需谨慎。